LOIに法的拘束力はある?M&A意向表明書の効力と2026年の真相
事業承継や企業買収、資本業務提携の交渉現場において、初期の分水嶺として交わされる「Letter of Intent(LOI:意向表明書)」。買い手企業が買収への熱意や想定価格、条件の骨子を正式に示す重要な書面ですが、実務の現場では「法的拘束力がないから単なる挨拶状にすぎない」と軽視する声と、「ここにサインしたが最後、後戻りできなくなる」と警戒する声が真っ向から対立しています。
経済産業省の事業承継支援策拡充や企業統治指針の改訂を経て、中小企業からスタートアップ、中堅企業の再編が加速する2026年の取引現場では、LOIをめぐるトラブルの質が変化してきました。デューデリジェンス前の駆け引きが一段と高度化するなか、書面の効力を誤認したまま署名・交付して泥沼の紛争に巻き込まれる経営者が後を絶ちません。本稿では、第一線で活躍するディール担当者への取材と最新の判例法理をもとに、LOIが持つ実質的な効力と現場で交わされる真の目的を紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:LOI(意向表明書)は本体条項に法的拘束力を持たせないのが通例だが、独占交渉権や秘密保持、費用負担には法的責任が生じる二重構造を持つ。
- 要点2:LOIとMOU(覚書)や基本合意書は当事者性や法的性格が異なり、安易な雛形流用が後のデューデリジェンス交渉を破綻させる主因となる。
- 要点3:2026年の実務動向ではアンカリング効果を狙った価格提示が増加しており、売り手・買い手双方が書面の法的境界線を正しく見極める防衛策が不可欠である。
【核心の検証】Letter of Intentに法的拘束力はあるのか?意向表明書の効力と真相
ネット上の法務解説や実務相談において最も多く寄せられる疑問が、Letter of Intent法的拘束力の有無です。結論から言えば、LOIは「全体として原則非拘束(ノン・バインディング)でありながら、一部の付属条項に限定して厳格な法的拘束力を持たせる」というハイブリッド構造で運用されます。
LOIの本体部分、すなわち「買収予定価格」「株式取得比率」「取引スキーム(株式譲渡、事業譲渡、第三者割当増資など)」「従業員の処遇方針」といった取引条件については、明示的に「法的拘束力を有しない(Non-binding)」と記載するのが国際的・国内的な標準実務です。もし価格やスキームに完全な拘束力を持たせてしまうと、その後の詳細調査で簿外債務や重大な労務違反が見つかった場合でも契約を撤回できなくなり、買い手側が破滅的なリスクを負うためです。
しかし、ここに現場の大きな落とし穴が存在します。日本の裁判実務において、「非拘束」と書面にあれば何をしても許されるわけではありません。東京地裁の裁判例をはじめとする蓄積された法理では、交渉が成熟し相手方に契約成立への強い合理的期待を抱かせた段階で、不当に交渉を破棄した場合、「契約締結上の過失」に基づく不法行為責任(損害賠償義務)が認められるリスクがあります。
さらに、実務上の意向表明書の効力と真相を浮き彫りにするのが、以下の特定の例外条項です。これらの条項については、LOI本文中に「本条項のみ法的拘束力を有する」と明確に規定されるのが一般的です。
- 独占交渉権(Exclusivity):売り手に対し、一定期間(通常1〜3ヶ月程度)、第三者との売却交渉や情報開示を禁止する義務。
- 秘密保持義務(Confidentiality):LOIの存在そのものや、交渉過程で開示された機密情報を漏洩・目的外利用しない義務。
- 費用負担(Expenses):弁護士費用や公認会計士による監査費用など、各当事者が自らの費用を負担する旨の合意。
- 準拠法・管轄裁判所(Governing Law & Jurisdiction):万が一の紛争時に適用される法律と第一審裁判所の指定。
「非拘束の書類だから気軽にサインしてよい」という認識は、致命的な誤謬を生む引き金になります。
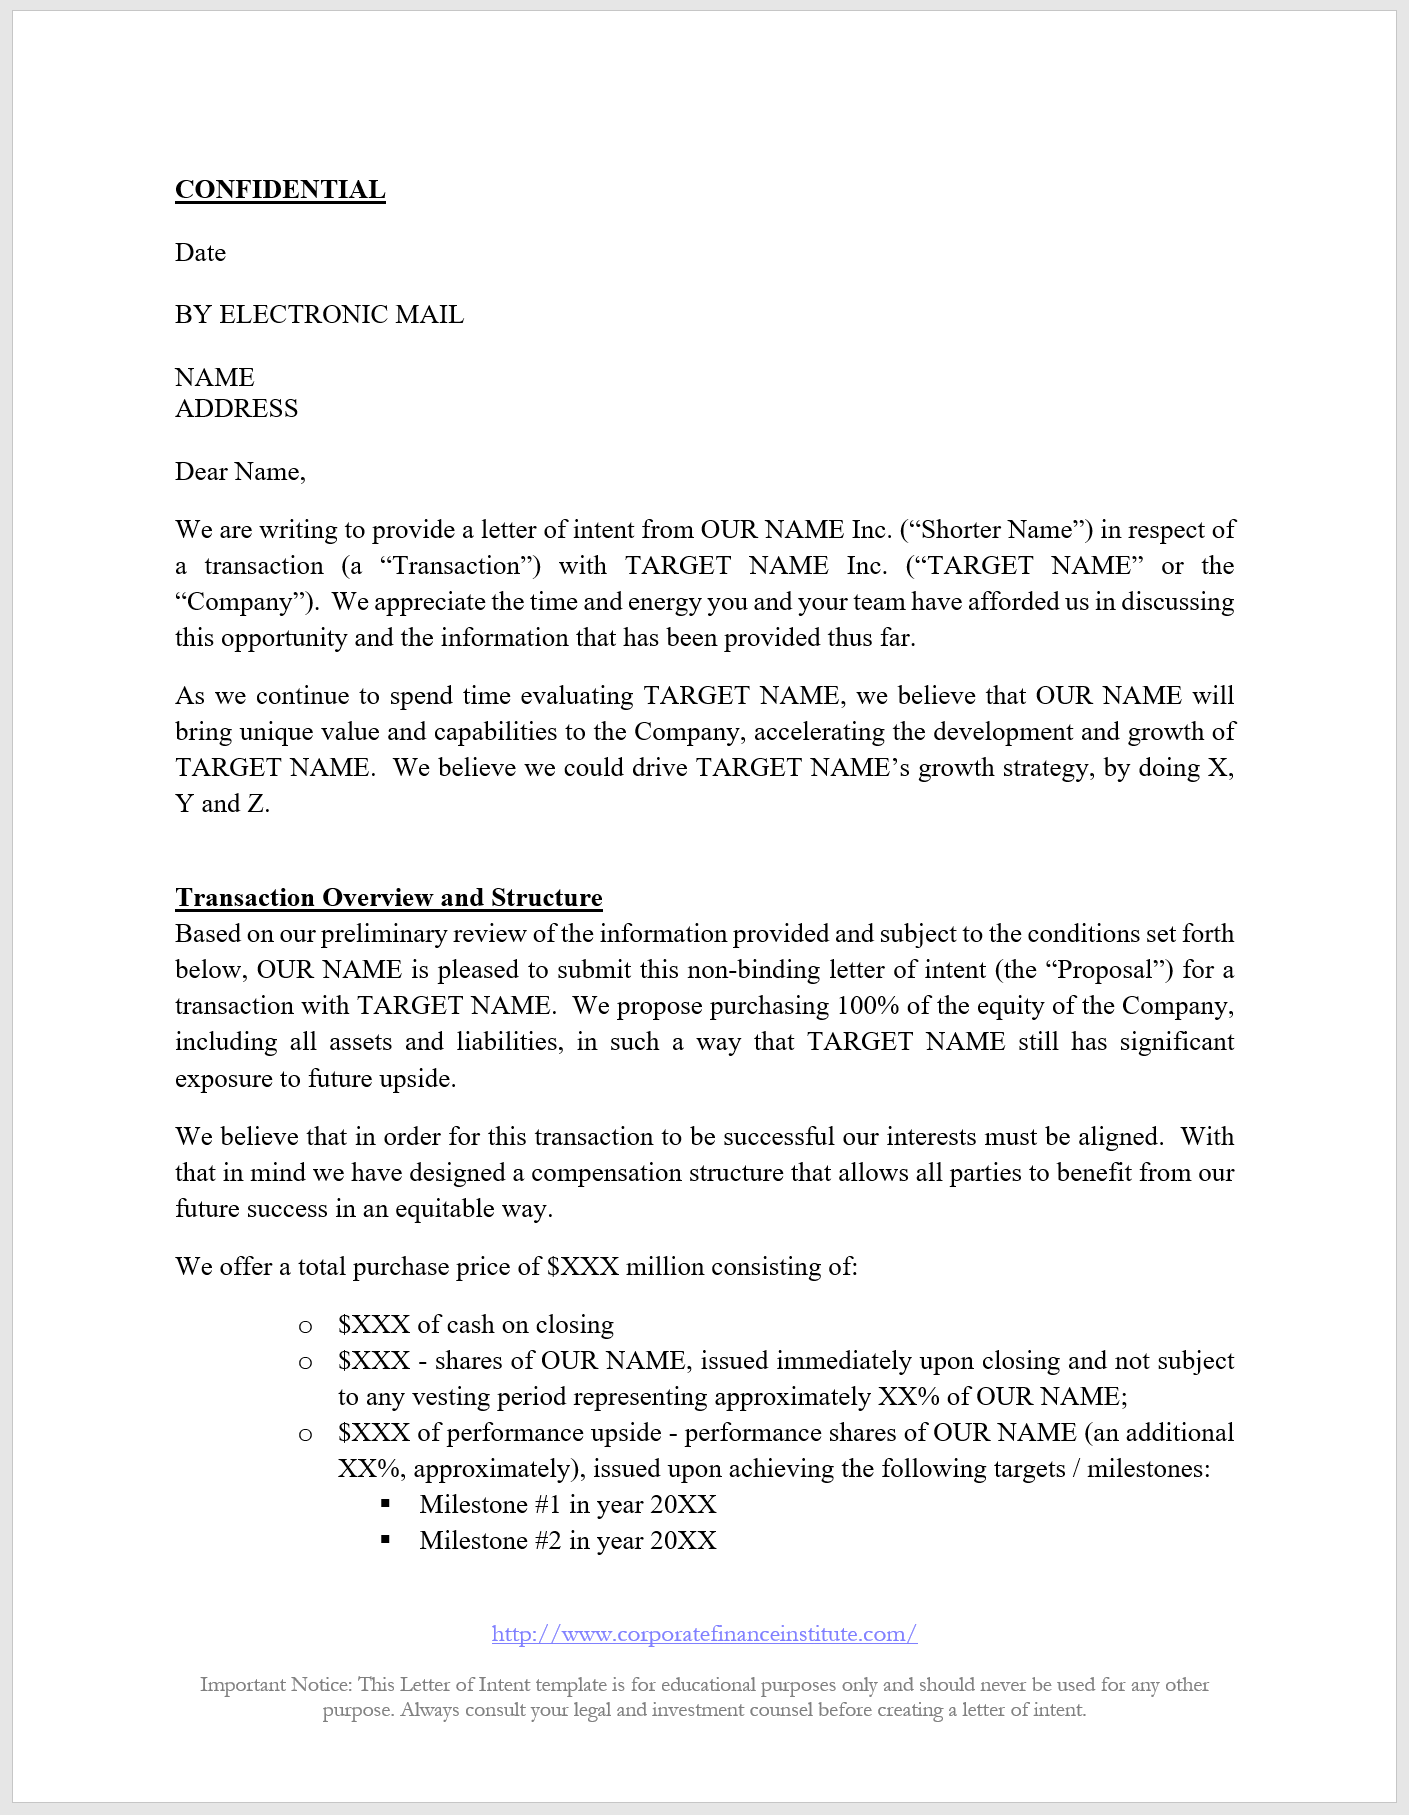
なぜ今LOIを交わすのか?Letter of Intent締結の理由とM&A実務プロセス
法的拘束力を意図的に排除する書面であるにもかかわらず、なぜプロの現場では例外なくLOIを取り交わすのでしょうか。そこには、巨額のコストと時間が動くM&Aディール特有の力学が働いています。Letter of Intent締結の理由は、単なる意思表示を超えた3つの実務的機能を果たす点にあります。
第1の理由は、「本格的なデューデリジェンス(買収監査)へ移行するための関門」としての役割です。ディール初期において、買い手はまず秘密保持契約NDAを締結し、売り手企業の概要書(インフォメーション・メモランダム:IM)を精査します。しかし、公認会計士や弁護士などの外部専門チームを投入して行う詳細な調査には、中堅規模の案件であっても300万〜1,000万円超の調査費用が発生します。買い手企業にとって、自社のM&A買収意向表明書が売り手オーナーに受け入れられ、交渉相手として選定される確証がない限り、それほどの投資は決断できません。
第2の理由は、「心理的アンカリング(価格の基準点設定)」です。行動経済学で知られるアンカリング効果は、企業の売買交渉でも強力に作用します。買い手が提示した「買収希望価格:5億円」という記載を売り手が受諾してLOIを受領した場合、その後のデューデリジェンス実施の経緯で決定的な瑕疵が見つからない限り、売り手は「5億円を基準としたディール」であると強く認識します。価格目線のすり合わせを初期に固定しておくことで、最終局面での大幅な価格乖離によるブレークを防ぐ防壁となるのです。
第3の理由は、「社内決議プロセスの客観的証跡」です。上場企業や機関投資家が買い手となる場合、取締役会で多額の調査費用支出を承認させるための公的根拠として、正式な受領印やサインが付されたLOIが不可欠なエビデンスとなります。
徹底比較|LOIとMOUの違い・基本合意書との法的位置づけ
契約交渉の現場で混同されやすい概念が、LOIとMOUの違い、そして日本特有の商慣行である「基本合意書」との境界線です。実務上、これらは交渉フェーズと当事者性によって明確に区別されます。
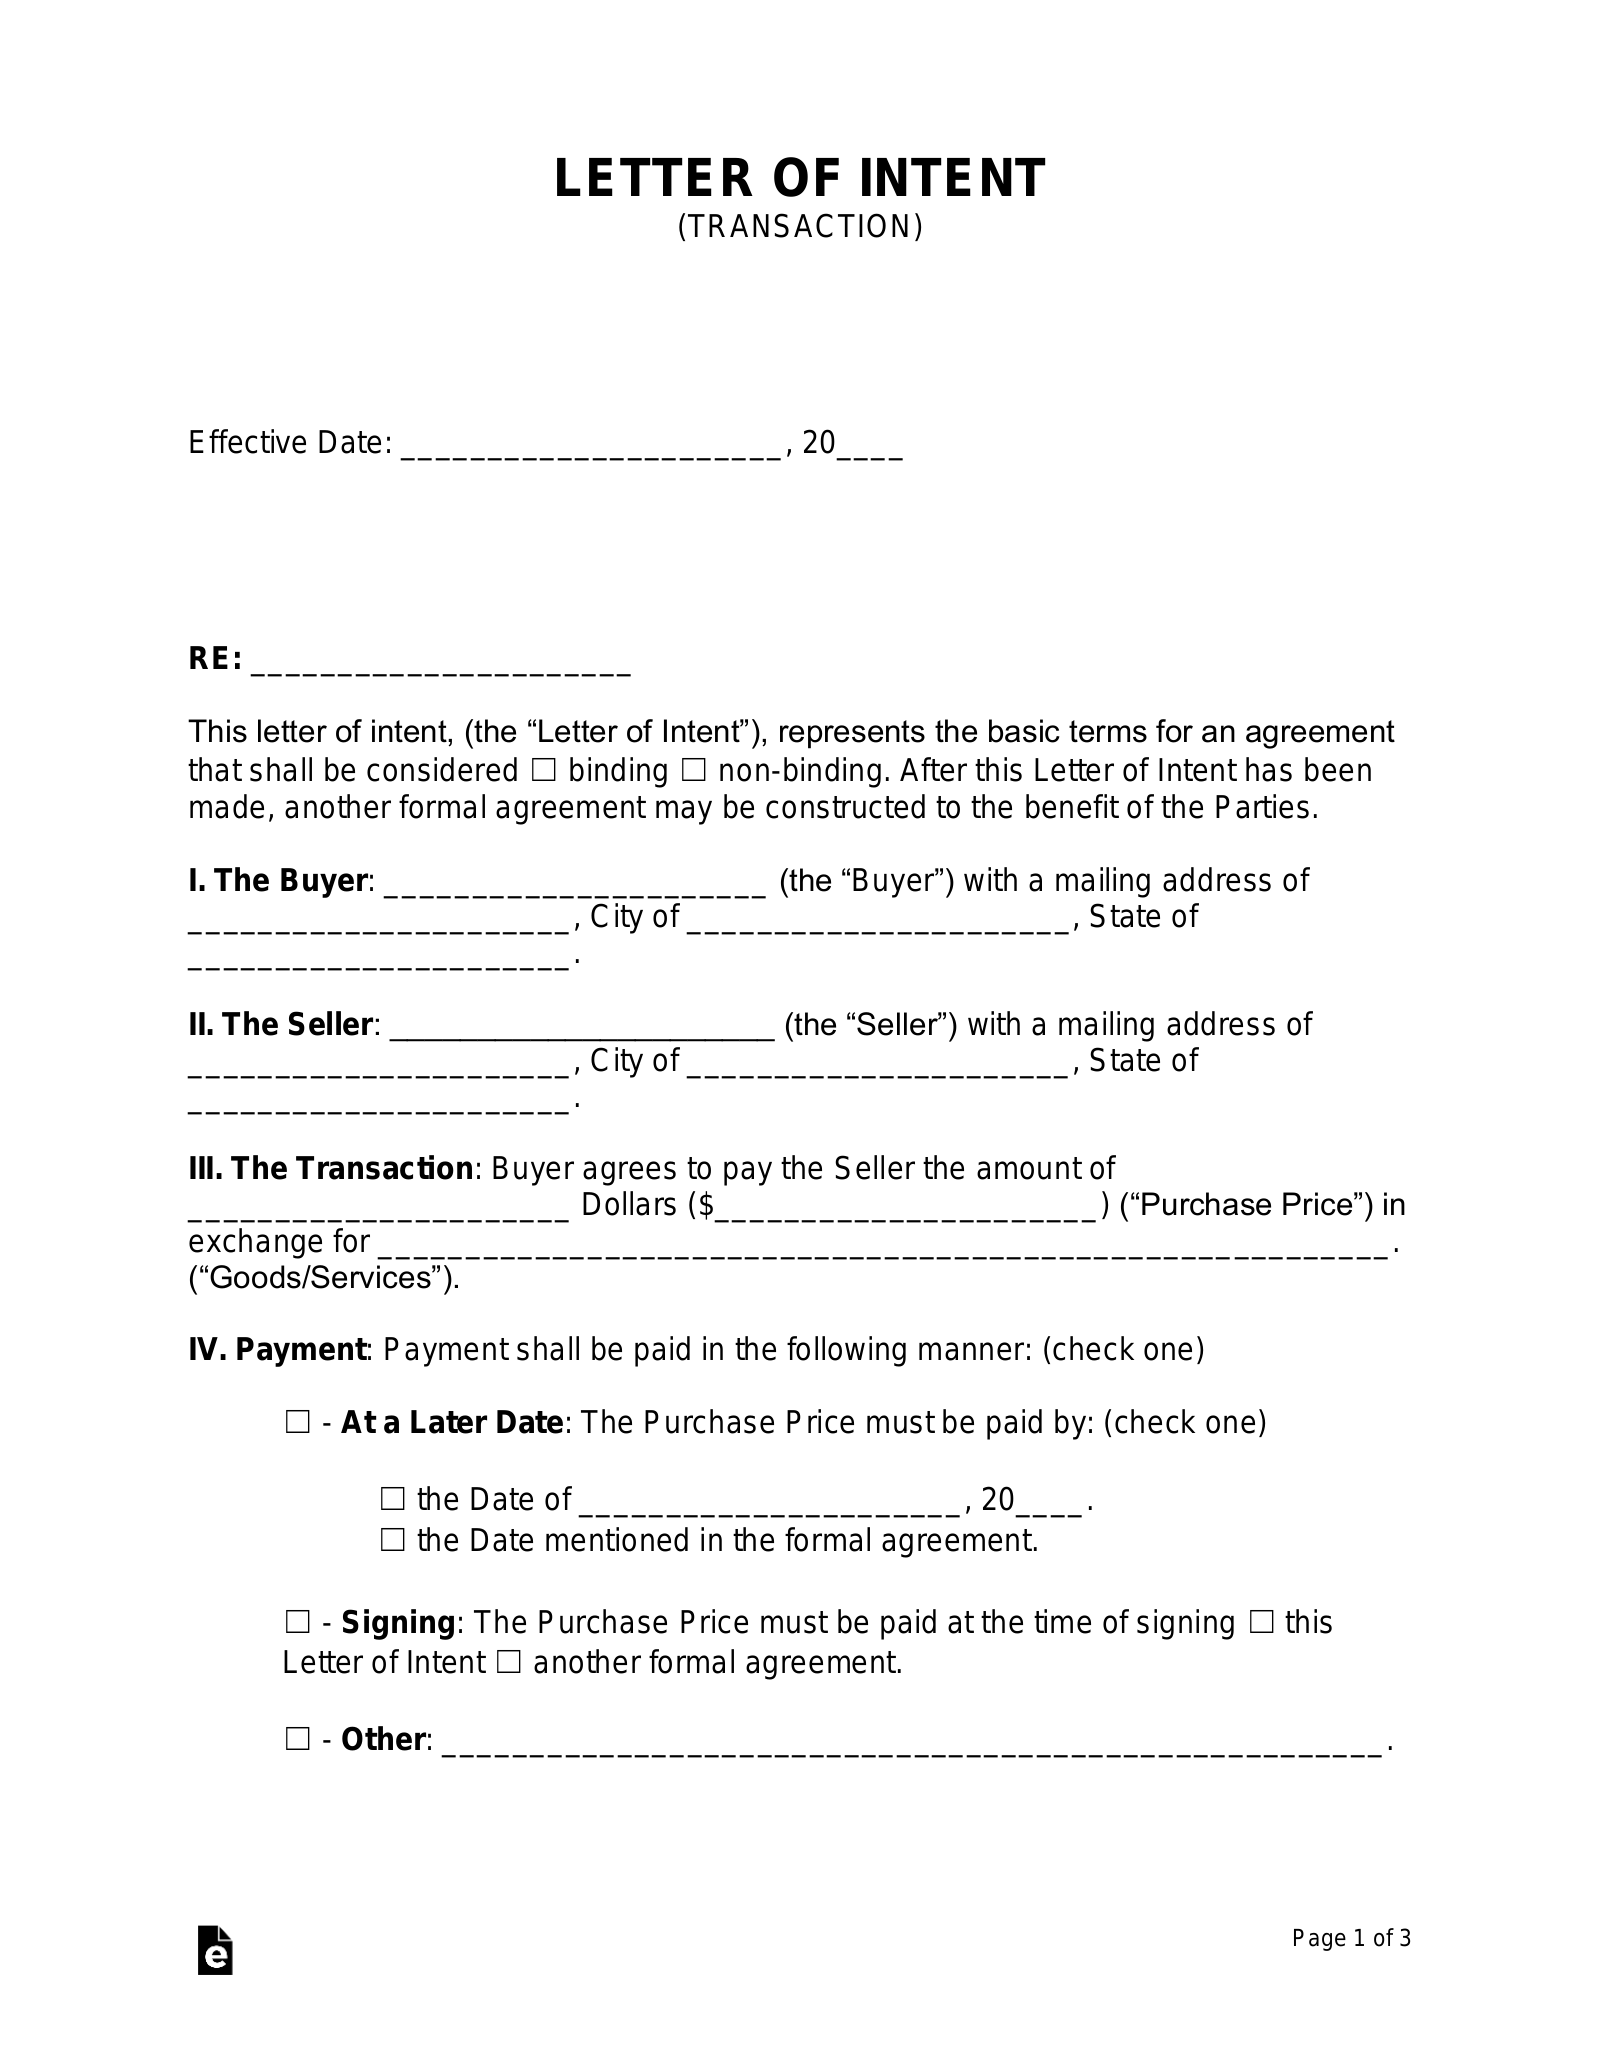
LOIは原則として買い手から売り手への一方的な「意向表明」であり、売り手がこれを受諾(カウンターサイン)することで双方の合意書としての性質を帯びます。一方、MOU(Memorandum of Understanding:覚書)や基本合意書は、双方が対等な立場で合意した中間到達点を記録する書面です。実務の差異を明確にするため、以下の比較表に体系化しました。
| 項目 | LOI(意向表明書) | MOU(覚書)/基本合意書 | 編集部の見解・評価 |
|---|---|---|---|
| 書面の性質と当事者 | 買い手側からの単独差し入れ(一方通行)が基本 | 買い手・売り手双方の連名による双務的合意 | LOIに売り手が受諾サインをすると実質的にMOU化する |
| 提出・締結のタイミング | 初期スクリーニング後、一次入札〜DD前 | DD実施前、または本格調査の中間合意時 | 案件規模によりLOI省略で基本合意に進む事例も2割程度存在 |
| 法的拘束力の適用範囲 | 原則非拘束(独占交渉権・秘密保持のみ拘束) | 原則非拘束だが、独占交渉・費用負担・管轄を明文化 | どちらも本契約(最終譲渡契約)とは厳格に区別される |
| 価格提示の拘束度 | 「概算希望価格」「算定レンジ(幅)」での提示が多い | 確定的な基本買収価格を明記することが通例 | 基本合意書作成の詳細まとめにおいて価格乖離の再調整が最大の難所 |
| 交渉の独占権付与 | 付与されないケースもあり(他候補との比較段階) | 原則として独占交渉期間(60〜90日)が付与される | 売り手にとって独占権の付与は交渉上の最大のカードとなる |
実務においては、名称が「意向表明書」であっても双方が署名捺印していれば実質的に基本合意書とみなされるケースがあり、タイトルではなく本文内の法的拘束力条項(ボイラープレート条項)の文言こそがすべてを左右します。
【実態検証】現場ディールで見えたトラブルと独占交渉権の落とし穴
大手M&A仲介会社やFA(ファイナンシャル・アドバイザー)の現場取材を進めると、LOI受領時に最も激しい火花が散るのが独占交渉権の付与をめぐる攻防です。
売り手側オーナーにとって、一度独占交渉権を差し出すと、指定期間中は他のすべての買い手候補との対話を完全に断ち切らなければなりません。取材に応じた事業承継コンサルタントは、次のような生々しい現場の実態を証言します。
「売り手企業が複数社からLOIを受け取り、一番高い金額を提示してきた買い手A社に独占交渉権を付与したとします。ところが、A社は独占権を得て他社を排除した瞬間、デューデリジェンスで些細な粗探しを始め、『簿外リスクが見つかった』として最終契約直前に買収価格を30%も減額要求してくる。他候補との接触を断たれた売り手は、交渉期限が迫る焦りから泣く泣くディスカウントを飲んでしまう――いわゆる『チップ・アウェイ(削り取り)戦略』が横行しています」
ネット上の経営者コミュニティや知恵袋でも、「LOI受領後に独占交渉権を結んだが、相手の対応が急に不誠実になった。解除して他社と話を進めてよいのか」といった切迫した相談が散見されます。
法的拘束力のある独占交渉条項が存在する以上、正当な理由なく他社と並行交渉を行えば、売り手側は明確な契約違反となり、買い手が投じたDD費用や弁護士費用の損害賠償を請求される直接的な法的リスクを背負います。独占交渉権を付与する際は、「期間を最長60日間に限定する」「一定のDD進捗が見られない場合は無条件解除できる」といった防御条項を盛り込むことが鉄則です。
一般に知られていない盲点とネットの誤解|雛形コピーの致命的リスク
現在、検索エンジン上で容易に入手できる基本合意書雛形やLOIテンプレートですが、これをそのまま実務に流用することには極めて高い危険が伴います。現場で頻発している代表的な誤解と盲点を整理します。
誤解1:「ひな形の文面をそのまま使えば法的拘束力を完全に排除できる」
テンプレートに「本意向表明書は法的拘束力を有しない」と記載していても、別項で「本件交渉に関して誠実に協議を行うものとする(誠実交渉義務)」と記述されていた場合、日本の裁判所は信義則上の義務違反を根拠に損害賠償を命じる可能性があります。文末の表現が「〜とする(義務)」になっているか、「〜を企図している(意向)」にとどまっているかという、日本語の助詞や語尾の精密なコントロールが問われます。
誤解2:「LOI段階ではデューデリジェンスの範囲や条件を書く必要はない」
正しい意向表明書の書き方では、むしろデューデリジェンスの実施条件をどれだけ具体的に定義できるかが成功の鍵を握ります。工場への立ち入り検査、主要取引先へのヒアリング、キーマン社員との面談の可否などをLOIの前提条件として書き込んでおかなければ、受託後に売り手から「従業員への情報漏洩を恐れて立ち入りは拒否する」と突っぱねられ、調査不能に陥る事例が後を絶ちません。
誤解3:「ブレークアップ・フィー(解約手当)はLOIには無関係」
海外クロスボーダーM&Aでは常識である取引破棄時の違約金(ブレークアップ・フィー)ですが、国内の中小・中堅M&AでもLOI段階で議論されるケースが増えています。「正当な理由なくデューデリジェンスを拒絶した場合」「表明した主要事実に虚偽があった場合」の実費補償条項を安易に受け入れてしまうと、数千万円単位の違約金トラブルに発展するケースがあります。
【2026年最新M&A契約動向】買い手・売り手双方が持つべき防衛策と判断基準
2026年最新M&A契約動向において顕著な変化を見せているのが、「ディール期間の短期化」と「事前開示データの厳格化」です。AIによる契約書自動レビューや仮想データルーム(VDR)の普及により、NDA締結からLOI提出までのスピードは従来の平均45日から20日前後へと大幅に圧縮されました。スピードが加速した分、精査不足のままLOIを交わすリスクも跳ね上がっています。
心理的力学の観点から見ると、M&Aは「期待感によるサンクコスト効果」が最も働きやすい領域です。多額のDD費用と時間を投じるほど、「ここまで進めたのだから破談にはできない」という認知バイアスに囚われ、不利な条件を呑んでしまいます。この心理的共依存の罠を打破するため、実務家は冷徹なスクリーニング基準を持つ必要があります。
【プロの結論】おすすめできるケース・慎重になるべき状況の境界線
LOIを積極的に活用し、次の交渉ステップへ進むべきかどうかの判断基準は以下の通りです。
- LOIの締結・受諾を進めてよいケース:
- 非拘束条項と拘束条項(独占交渉・秘密保持)の区分が条番号単位で厳密に明記されている。
- 買い手側が買収資金の裏付け(コミットメントライン、自己資金証明書)を提示できている。
- 独占交渉期間が「30〜60日程度」に設定され、自動延長条項が排除されている。
- 譲渡希望価格の「下限」が売り手の許容範囲内に収まっている。
- LOIの署名を見送り、慎重に差し戻すべきケース:
- 提示価格が「未定」「DD後に決定」など白紙状態であるにもかかわらず、長期の独占交渉権を求めてくる。
- 「誠実交渉義務」に違反した場合のペナルティ条項が一方的に売り手側に課されている。
- キーマン条項(現経営者や特定技術者の一定期間の残留義務)が曖昧なまま、過度な損害賠償枠が設定されている。
- ネット上の雛形をそのまま切り貼りした形跡があり、専門家(弁護士・FA)のリーガルチェックを経ていない。
【letter of intent】に関するよくある質問(FAQ)
Q1:LOIを提出または受諾した後、デューデリジェンスの結果次第で買収を取りやめることは可能ですか?
A1:法的に可能です。LOIの買収条件本体は非拘束(ノン・バインディング)として作成されるため、DDによって重大な財務リスクや法的瑕疵が発見された場合、買い手側は法的ペナルティを受けることなくディールブレーク(交渉離脱)を選択できます。ただし、相手方に一切の理由を告げず不誠実な態度で一方的に打ち切った場合、信義則上の責任を追及される例外的なリスクは残るため、専門家を交えた丁寧な辞退プロセスの設計が求められます。
Q2:売り手企業は、同時に複数の買い手候補からLOIを受け取っても問題ありませんか?
A2:受取そのものは全く問題ありません。むしろ、複数候補からLOIを集めて条件を競わせる「入札(オークション)プロセス」は、売り手企業が企業価値を最大化するための標準的な戦略です。ただし、いずれか1社のLOIに「独占交渉権」を認めるカウンターサインを行った瞬間から、他社との接触・交渉・情報提供は契約違反となります。独占交渉権を与える相手は、価格だけでなく企業文化のマッチングや資金調達能力を慎重に見極めたうえで1社に絞り込まなければなりません。
Q3:意向表明書(LOI)を交わしていれば、基本合意書(MOU)は省略しても構いませんか?
A3:案件の規模とスピード感によって省略されるケースは実在します。中小規模のM&Aや、当事者間の信頼関係が極めて強固でスキームがシンプルな場合、LOIに双方がサインしたうえで直接DDを実施し、最終譲渡契約(SPA)へと進む事例も増えています。しかし、複雑な事業譲渡、カーブアウト(事業分離)、役員退職慰労金の支給設計などを伴う中堅・大規模案件では、DDの中間結果や条件修正を反映させる場として「基本合意書(MOU)」を別途締結するのが安全です。
まとめ:今後の動向と失敗しないための判断基準
Letter of Intent(意向表明書)は、一見すると単なる「買収検討の挨拶状」に過ぎないように見えますが、その実態はM&Aの力関係を決定づける高度な戦略的文書です。法的拘束力を外した価格提示によって相手の心理を縛るアンカリングと、厳格な法的拘束力を持つ独占交渉権の行使という、相反する二面性を正確にコントロールできなければ、ディールを有利に導くことはできません。
2026年以降のM&A市場では、情報の非対称性が縮小し、書面一本のドラフティング精度がディールの成否をダイレクトに左右する時代を迎えています。雛形の安易な流用を厳に慎み、非拘束と拘束の境界線を明確に画定させること。その冷静な法的防衛策の徹底こそが、企業価値を守り、円滑な事業承継と企業成長を実現するための絶対条件です。 (出典: letter of intent(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
