医療費控除は10万円以下だと意味ない?戻る理由と決定的な活用法
確定申告の足音が近づく時期になると、オフィスやSNSで決まって交わされるのが「年間の医療費が10万円を超えていないから申請しても意味がない」「10万円以下なら1円も戻らない」という会話です。しかし、国税庁が定める税制の基本要件や実際の計算構造を客観的に検証すると、この「10万円の壁」という言説は制度の本質を見落とした典型的な誤解であることがわかります。
実際には、年間の医療費支出が10万円未満であっても、所得水準や世帯の状況、あるいは制度の選択次第で数千円から数万円規模の現金が還付され、さらに翌年度の住民税が安くなる事例は決して珍しくありません。「うちは10万円いかないから無関係」と頭から決めつけて領収書を破棄してしまう行為は、家計にとって明らかな機会損失です。本稿では、税制の現場データと具体的な試算をもとに、噂の真相と賢いリカバリー策を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:総所得金額200万円未満(年収約297万円以下の給与所得者など)であれば、医療費が10万円未満でも「総所得の5%」を超えた部分が控除対象になり還付金が発生します。
- 要点2:同居・別居を問わず「生計を一にする」家族全員の医療費を合算すれば、世帯合計で10万円の足切りラインを楽に突破し、所得が最も高い親族から申告して節税効果を最大化できます。
- 要点3:市販薬の購入が多い世帯は「セルフメディケーション税制(年間1万2,000円超で適用)」へ切り替えることで10万円以下でも手堅く控除を受けられ、過去5年前まで遡って還付申告することも可能です。
【噂の真相】「医療費控除は10万円以下だと意味ない」はなぜ広まったのか?
ネット掲示板や知恵袋、日常の世間話において「医療費控除は10万円以下だと意味ない」という言説が定着してしまった背景には、国税庁が公表している控除額の計算式の「前半部分」だけが一人歩きしてしまったという構造的な要因が存在します。
国税庁の「No.1120 医療費を支払ったとき(医療費控除)」における申告要件を確認すると、医療費控除額の計算式は以下の通りに規定されています。
【医療費控除額の計算式】
(実際に支払った医療費の合計額 - 保険金などで補填される金額)- 「10万円」または「総所得金額等の5%」のいずれか低い方(最高200万円)
一般的な会社員や公務員で、年間の総所得金額が200万円を超えている場合(給与収入のみであれば額面年収約297万円超が目安)、差し引かれる基準額は「10万円」となります。この所得層に該当する人が日本の正規雇用者の多数派を占めるため、「医療費控除=10万円を超えないと対象外」という簡略化されたフレーズだけが社会全体に流布してしまったのです。
しかし、計算式の後半にある「または総所得金額等の5%のいずれか低い方」という文言こそが、本制度のセーフティネットとしての本質です。所得が低い人ほど、10万円という一律のハードルではなく、自らの支払い能力に応じた低い基準(5%ルール)で控除を受けられる設計になっています。つまり、「10万円以下は意味がない」という噂は、高年収層の一面的な常識をすべての納税者に当てはめてしまったことによる誤った情報に過ぎません。
総所得金額200万円未満の真実|10万円以下でもお金が戻る「5%ルール」
パート勤務、フリーランス、新社会人、あるいは定年退職を迎えて年金収入で暮らしている世帯にとって、医療費控除の基準線は10万円ではなく「総所得金額等の5%」まで引き下がります。これがパート・低所得者を救済する「5%ルール」です。
例えば、アルバイトやパートで年間給与収入が160万円(総所得金額換算で105万円)の方が、年間に7万円の医療費を支払ったケースを考えてみましょう。
通常の「10万円の壁」だけを意識していると、「7万円しか払っていないから対象外」と諦めてしまいがちです。しかし、この場合の差し引き基準額は105万円の5%である5万2,500円となります。支払った7万円から5万2,500円を差し引いた1万7,500円が立派な医療費控除の対象として認められるのです。
所得税率5%(所得税約875円還付)に加え、翌年度の住民税(一律10%=約1,750円軽減)と合わせれば、約2,600円超の負担軽減に繋がります。「たった数千円」と感じるかもしれませんが、銀行預金の金利が微々たる現代において、確定申告書を1枚作成するだけで手元に残る現金が増える効果は決して軽視できません。
【徹底比較】年収・医療費ごとの控除額と還付シミュレーション
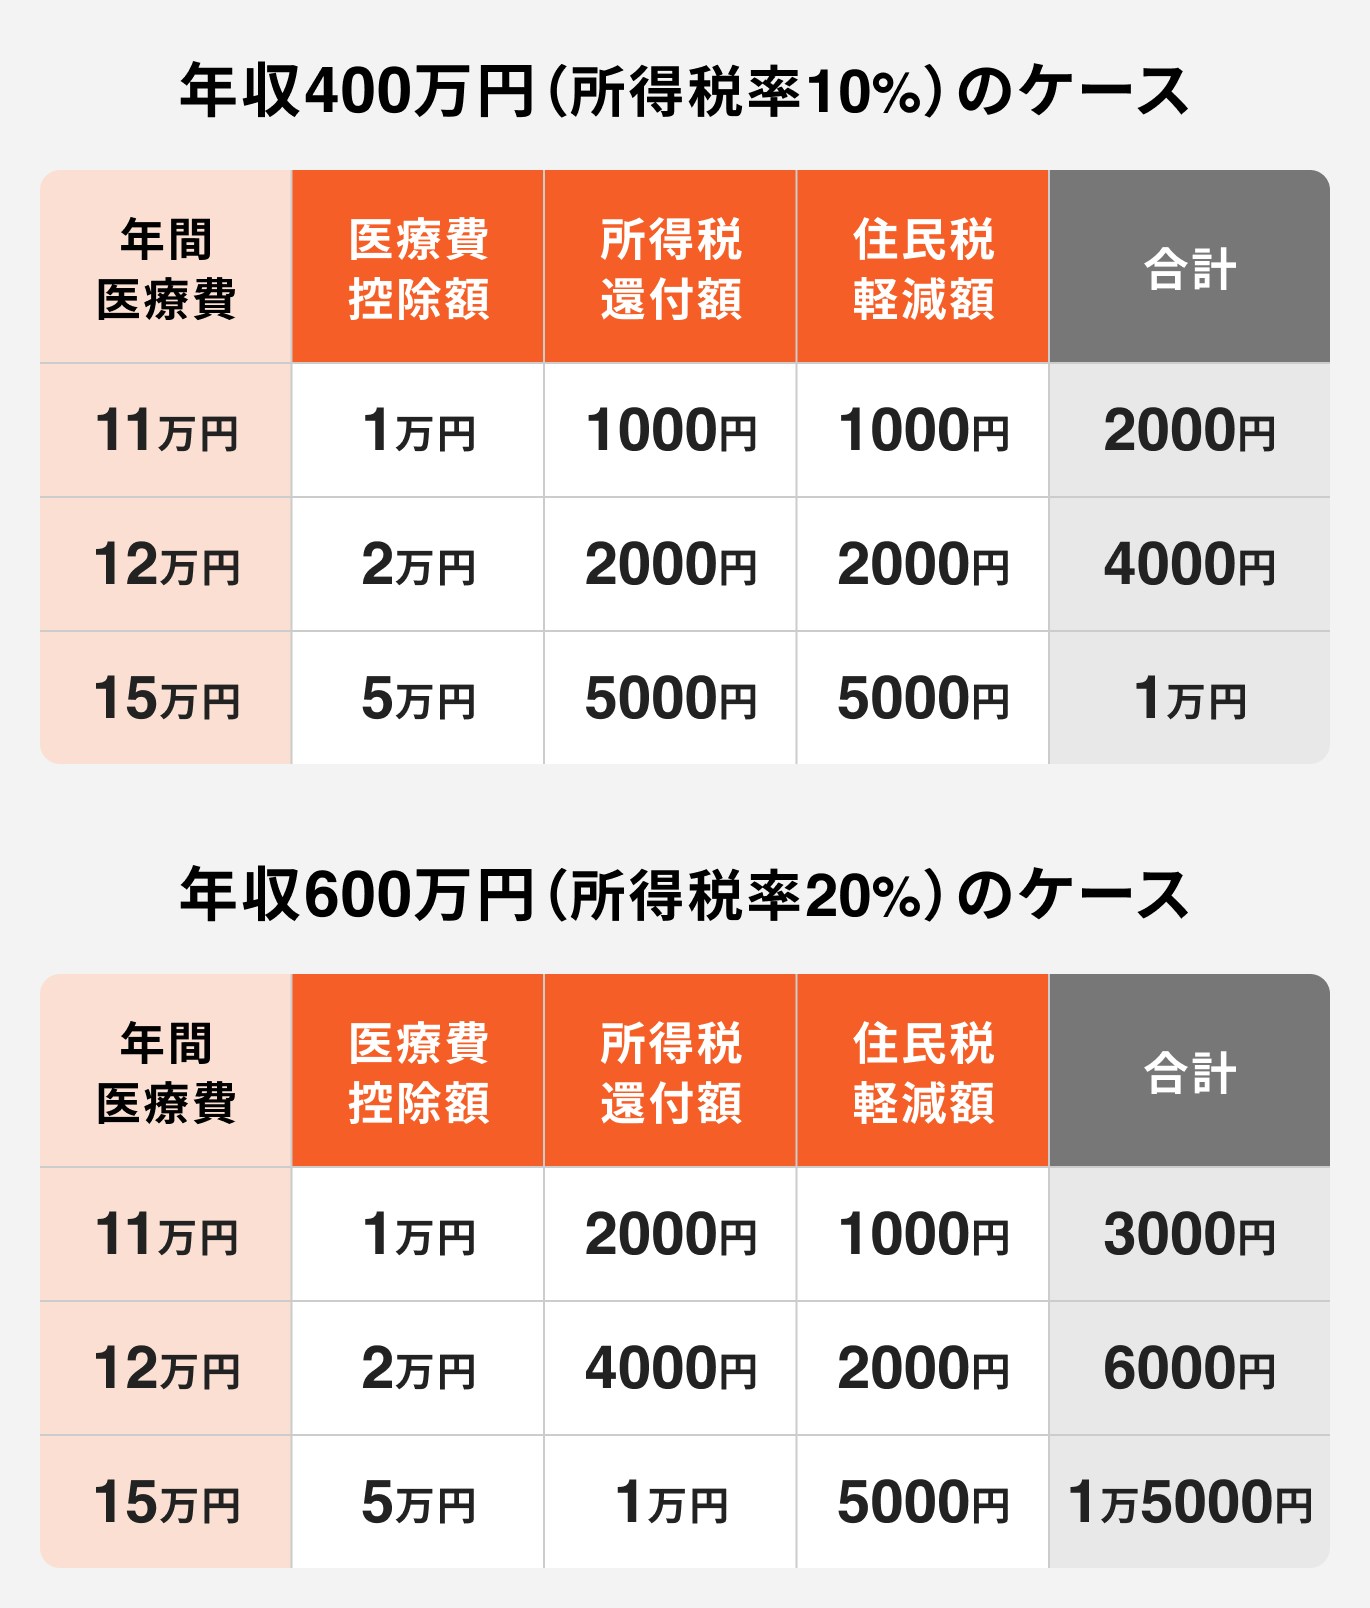
具体的にどれくらいの年収で、いくらの医療費を支払えば控除の恩恵を受けられるのか、税制基準をもとに一覧表で整理しました。所得税の還付だけでなく、翌年度の住民税の軽減効果を含めた実質的なメリットを把握することが重要です。
| 年収区分・総所得金額等の目安 | 適用される控除下限額 | 年間医療費8万円の場合の控除額 | 実質軽減効果(所得税還付+住民税軽減) |
|---|---|---|---|
| 年収120万円(総所得65万円) 主婦パート・学生アルバイトなど | 3万2,500円 (総所得の5%) | 4万7,500円 (8万円-3万2,500円) | 約7,100円 ※課税所得がある場合に減額 |
| 年収180万円(総所得116万円) 新社会人・年金受給者・時短勤務 | 5万8,000円 (総所得の5%) | 2万2,000円 (8万円-5万8,000円) | 約3,300円 所得税5%+住民税10%で算出 |
| 年収250万円(総所得168万円) 単身会社員・契約社員 | 8万4,000円 (総所得の5%) | 0円 (8万円のため基準未達) | 0円 (医療費9万円以上なら対象) |
| 年収400万円(総所得276万円) 中堅会社員・公務員 | 10万円 (一律の足切り基準) | 0円 (10万円以下のため対象外) | 0円 家族合算や別税制の検討が必要 |
このデータが示す通り、年収100万〜200万円前後の層であれば、医療費が5万〜8万円程度であっても十分な控除枠が発生します。さらに見逃せないのは住民税の軽減効果です。医療費控除によって課税所得が下がると、翌年6月から納付する住民税決定額が圧縮されるため、給与の手取り額が底上げされる恩恵を受けられます。
【実態検証】利用者の生の声と現場目線で見えた「手間の壁」
税理士や行政書士が運営する無料相談会、あるいはSNSのリアルな投稿を分析すると、「制度として戻ることは知っているが、作業コストを考えると結局意味がない」という諦めの声が根強く存在します。
大手掲示板や知恵袋には、次のような納税者の率直な本音が溢れています。
「病院や薬局の領収書を1年間保管し、エクセルに打ち込んで合計を出し、税務署に行く手前を考えたら、戻ってくる2,000円のために半日潰すのはタイムパフォーマンが悪すぎる」
こうした「手間の割に合わない」という不満は、かつての確定申告においては紛れもない事実でした。しかし、確定申告を取り巻くデジタルインフラの進化によって、その状況は一変しています。
現在ではマイナンバーカードとマイナポータルの連携により、年間の医療費通知情報が一括でe-Taxに自動連携される仕組みが整っています。健康保険組合を通じた保険診療の費用であれば、紙の領収書を一枚ずつ集計する作業すら不要になりました。スマートフォンから数回タップするだけで申告データが完成するため、かつてのような「集計に半日かかる」という参入障壁はほぼ完全に崩壊しています。
10万円に届かない場合の突破口①|家族合算でハードルを飛び越える
単独では年間医療費が10万円に届かない場合でも、真っ先に確認すべきが「家族合算」のルールです。国税庁の規定では、「自己または自己と生計を一にする配偶者その他の親族のために支払った医療費」をすべて合算して申告することが法的に認められています。
ここで極めて重要なポイントが2点あります。
第一に、「生計を一にする」とは必ずしも同居を意味しない点です。例えば、地方の大学に通う子どもに生活費や学費を仕送りしている場合や、実家で暮らす高齢の親へ定期的に療養費や生活費を送金している場合も「生計を一にする親族」に含まれます。別居している子どもの歯科矯正費や、親の白内障手術費用を仕送り口座から負担していれば、すべて合算可能です。
第二に、「世帯の中で最も所得が高い人がまとめて申告する」のが鉄則である点です。日本の所得税は累進課税制度を採用しているため、所得が高い人ほど税率が高くなります。例えば、夫(税率20%)と妻(税率5%)の世帯で合算医療費が15万円(控除額5万円)になった場合、妻が申告すると所得税還付は2,500円ですが、夫が申告すれば1万円が戻り、住民税と合わせた節税額の差は歴然となります。
家族それぞれの支出が「夫:4万円」「妻:3万円」「子ども:4万円」だった場合、1人ずつでは誰も10万円を超えませんが、合算すれば11万円となり、世帯全体で控除を享受できます。

10万円に届かない場合の突破口②|セルフメディケーション税制への切り替え
「家族全員合わせても病院にはあまり行っておらず、10万円には遠く及ばない」という家庭でも、風邪薬や頭痛薬、胃腸薬、湿布などを頻繁にドラッグストアで購入している場合は「セルフメディケーション税制(特定の医薬品購入額の所得控除制度)」が強力な対抗手段になります。
セルフメディケーション税制は、健康診断や予防接種を受けている人が、対象となるスイッチOTC医薬品(要指導医薬品及び一般用医薬品のうち医療用から転用されたもの)を年間1万2,000円を超えて購入した場合に適用できる制度です。
控除限度額は8万8,000円で、計算式は以下の通りです。
【セルフメディケーション税制の控除額】
対象医薬品の年間購入額の合計 - 1万2,000円
ドラッグストアのレシートに星印や「★セルフメディケーション税制対象」と印字されている医薬品が対象です。家族全員のレシートを合算して年間3万2,000円分の市販薬を購入していた場合、差額の2万円が課税所得から控除されます。
注意点として、通常の医療費控除とセルフメディケーション税制は選択適用(どちらか一方しか選べない)となっています。両方の領収書を合算して比較し、どちらがより手元に残る金額が大きいかをシミュレーションして選択することが鉄則です。
落とし穴に注意!医療費控除の対象外費用と申告要件チェックリスト
いざ申告書を作ろうとした際、対象外の費用を計上して税務署から修正を求められたり、過剰な期待を抱いて落胆したりしないよう、対象範囲の境界線を把握しておく必要があります。
以下は、現場で特に混同されやすい対象費用と対象外費用の詳細一覧です。
| 区分 | 医療費控除の対象になる費用 | 対象外となる費用(自己負担のみ) |
|---|---|---|
| 診療・治療関連 | 医師による診療費・治療費、処方薬代、子どもの不正咬合治療などの歯列矯正 | 美容整形手術費用、審美目的の歯列矯正・ホワイトニング、健康診断費用(異常なしの場合) |
| 医薬品・補助具 | 治療目的で購入した市販の風邪薬・解熱剤、医師の指示によるコルセット代 | 疲労回復のためのビタミン剤・エナジードリンク・サプリメント、一般的な近視用メガネやコンタクト |
| 交通費・宿泊 | 通院に必要な電車・バス等の公共交通機関運賃、緊急時・歩行困難時のタクシー代 | 自家用車通院のガソリン代・駐車場代・高速道路料金、自己都合による差額ベッド代 |
また、民間の生命保険会社から受け取った入院給付金・手術一時金や、健康保険から支給された高額療養費・出産育児一時金がある場合は、支払った医療費の合計額からその給付金額を差し引かなければなりません。これを差し引かずに二重で控除を受けると、後の税務調査で追徴課税の対象となるため注意が必要です。
【プロの結論】申告すべき人・見送るべき人の判断基準と心理的罠
経済行動論や家計心理学の観点から見ると、多くの人が「10万円以下だから意味がない」と判断を停止してしまう背景には、初期段階での情報収集コストを過大に評価する「認知的怠慢」や、わずかな手間で確実なリターンを取りこぼす「現状維持バイアス」が働いています。
後悔しないための明確な判断基準は、以下の2点に集約されます。
【申告を絶対に見送るべきではない人】
・本人の年収が200万円台以下で、年間の医療費が5万円を超えている人
・別居の親への仕送りや大学生の子どもを含め、世帯全員の医療費を足すと10万円を上回る人
・家族でドラッグストアの風邪薬や花粉症薬を年間1万2,000円以上購入している世帯
・出産や歯科治療、不妊治療など、一時的に家族の自己負担が膨らんだ年がある人
【申告を見送っても合理的な人】
・独身で年収300万円以上、医療費総額が10万円未満かつ市販薬も年1万円未満の人(制度上、控除枠が1円も発生しないため)
・算出された控除額が数百円規模であり、すでに非課税世帯などで納めている所得税や住民税が存在しない人
なお、医療費控除などの還付申告は、通常の確定申告期限(3月15日)に縛られず、「その年の翌年1月1日から5年間」いつでも遡って提出できます。「去年も一昨年も10万円にいかなかったから捨ててしまった」という場合でも、医療機関の領収書やカード決済履歴が残っていれば、今からでも正当に税金を取り戻す権利があります。
【医療費控除は10万円以下だと意味ない?】に関するよくある質問(FAQ)
Q1:パートで年収100万円未満ですが、医療費控除で還付金は戻ってきますか?
A1:本人がもともと所得税を支払っていない場合(給与天引きされていない場合)、控除を適用しても還付される税金自体がないため、所得税の還付は受けられません。ただし、夫や親など別の納税者の扶養に入っているなら、その扶養者の医療費と合算して申告することで、世帯全体としての所得税・住民税を減らすことが可能です。
Q2:医療費控除の領収書は税務署に提出する必要がありますか?
A2:税務署への領収書の提出や郵送は不要です。確定申告書には「医療費控除の明細書」を添付するだけで手続きが完了します。ただし、税務署から記載内容の確認を求められた場合に備え、領収書原本は自宅で5年間保存する義務がありますので大切に保管してください。
Q3:セルフメディケーション税制と通常の医療費控除は両方同時に申告できますか?
A3:法律上、両方を同時に併用して申告することは認められていません。どちらか一方の有利な方を選択して申告することになります。国税庁の確定申告書作成コーナーを利用すると、両方の数値を入力してどちらがより高い節税効果を得られるか自動判定することができます。
まとめ:今後の動向と失敗しないための判断基準
「医療費控除は10万円以下だと意味がない」という言葉は、制度の条件を限定的にしか捉えていない都市伝説に過ぎません。総所得金額200万円未満における「5%ルール」の存在、世帯の支出を束ねる「家族合算」、そして市販薬を活用した「セルフメディケーション税制」という3つの武器を知っているだけで、家計防衛の選択肢は大きく広がります。
マイナンバーカードによる電子申請の普及により、申告にかかる労力は過去と比べて劇的に軽減されています。「10万円に届かないから」と諦めてしまう前に、まずは手元の領収書やマイナポータルの医療費通知を一度チェックしてみてください。知っている人だけが損をしない、それが日本の税制における決定的な現実です。 (出典: 医療 費 控除 10 万 円 以下 意味 ない(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
